לוגו משכנתא גורו מבית מיקוד משכנתאות מחשבון משכנתא
ריבית בנק ישראל ירדה ל-3.25% בדקו את המשכנתא
מסלולי משכנתא

משכנתא צמודה למדד – מידע ומסלולים

כאשר אתם מתחילים לברר פרטים בנושא מסלולי משכנתא מועדפים ומומלצים לבטח אתם נתקלים גם במסלולי הלוואה הצמודה למדד. מסלולים אלה צמודים למדד המחירים לצרכן, את המדד מפרסמת הלשכה המרכזית לסטטיסטיקה מדי 15 לחודש. המדד משקף את השינוי ברמת המחירים במשק הישראלי, כאשר הבדיקה נעשית לפי סל ממוצע של מוצרים המאפיין משפחה רגילה בישראל.

ריבית משכנתא צמודה למדד

תאריך עדכון הריבית – לפי נתוני בנק ישראל החל מתאריך – 15/01/2025

תקופת המשכנתא ריבית
עד 5 שנים 3.44%
5-10 שנים 3.45%
10-15 שנים 3.37%
15-20 שנים 3.58%
20-25 שנים 3.54%
25-30 שנים 3.40%
ריבית ממוצעת 3.43%


למעשה, מדד המחירים לצרכן משקף את האינפלציה במשק, שיעור המדד מהווה אינדיקטור כלכלי חשוב ומאפשר לבנק ישראל ולמקבלי ההחלטות בממשלה לבחון את קצב האינפלציה ולקבוע מדיניות כלכלית בהתאם לכך.

ריבית בנק ישראל 3.25% 20 שנות ניסיון חבר התאחדות יועצי המשכנתאות 60 שניות כלי AI לבדיקת התאמה
הריבית ירדה - זה הזמן לבדוק את המשכנתא
בחירה חכמה. בואו נבדוק את המשכנתא שלכם.
קיבלנו את הפרטים עוד רגע נמשיך לבדיקת ההתאמה

כדאי לדעת כי ישנם יועצי משכנתאות אשר ממליצים לא לכלול בתמהיל המשכנתא מסלולי הלוואה צמודה למדד בגלל הסיכון בהם, ובעיקר מהסיבה כי כל שינוי מעלה בגובה מדד המחירים לצרכן משפיע ישירות על יתרת הקרן. לדוגמה, אם בחרתם מסלול הלוואה צמודה למדד בסכום של 300,000 ₪, הרי שינוי מעלה ב-1% במדד המחירים לצרכן יגרום לקרן לעלות ולעמוד על סכום של 303,000 ש”ח, כלומר יתרת החוב שלכם לבנק תפחה ב-3,000 ש”ח.

השפעת מדד המחירים לצרכן על המשכנתא

כל שינוי במדד המחירים לצרכן משפיע באופן ישיר על מסלולי משכנתא צמודה למדד, בין המסלולים ניתן למנות את מסלול משכנתא בריבית קבועה צמודה למדד, מסלול בריבית קבועה משתנה כל חמש שנים צמודה למדד וכדומה. כאשר המדד במשק עולה ישנה השפעה מיידית על יתרת הקרן מאחר ובגלל ההצמדה הקרן עולה מעלה באותו שיעור. כתוצאה מכך גם גובה ההחזר החודשי עולה מעלה. לכן, חשוב לזכור לפני בחירת מסלולי משכנתא צמודה למדד כי כל שינוי בגובה מדד המחירים לצרכן משפיע על יתרת הקרן וגם על גובה ההחזר החודשי.

יעד אינפלציה שנתי

מדי שנה מפרסם בנק ישראל מהו יעד האינפלציה השנתי שברצונו להשיג, לרוב נתון זה עומד על 1-3%. בנק ישראל יחד עם מקבלי ההחלטות בממשלה מעוניינים לעמוד ביעד האינפלציה מאחר והוא משקף את קצב הצמיחה במשק הישראלי. חשוב להדגיש כי בנק ישראל אינו מעוניין בעליית המחירים לצרכן כדי שהציבור ישלם יותר עבור המוצרים השונים אלא הוא מעוניין ביעד אינפלציה של 1-3% מאחר וזהו הליך טבעי ובריא של משק הנמצא במגמת צמיחה והתרחבות.

כאשר מדד המחירים לצרכן נמוך מ-1% ניתן לומר כי המשק נמצא בתקופת מיתון. כאשר מדד המחירים לצרכן גבוה מהיעד של 3% בנק ישראל ומקבלי ההחלטות בממשלה מבינים כי הציבור מבזבז יותר מדי, עליהם לנקוט בפעולות שונות כדי להסיט את כספי הציבור למקומות אחרים, ובעיקר להשקעות ולחיסכון.

לבנק ישראל יש מספר כלים כדי להתמודד עם עמידה ביעד האינפלציה. הכלי המרכזי העומד לרשות בנק ישראלי הוא נשק הריבית. בנק ישראל יכול לפרסם ריבית גבוהה יותר כדי לגרום למדד המחירים לצרכן לרדת מטה, או לחלופין להוריד את הריבית במשק כדי לעודד את המדד לעלות.

כאשר בודקים האם כדאי לכלול בתמהיל המשכנתא מסלולים צמודים למדד יש לבחון בראייה היסטורית את השינויים השנתיים בשיעור מדד המחירים לצרכן בשנים האחרונות. לפי מומחים שעוקבים אחר הנושא ניתן ללמוד כי קצב עליית מדד המחירים לצרכן הולך ופוחת לאחר שבשנת 2009 היה מדד גבוה יחסית, כמעט 4%. מאחר והמדד בשנים האחרונות נמוך ניתן להבין כי המשק הישראלי נמצא במגמת מיתון, ובשנתיים האחרונות היו לא מעט חודשים בהם המדד היה שלילי.

בגלל המיתון במשק החליט בנק ישראל בתקופה האחרונה להוריד את הריבית, וכיום הריבית במשק הישראלי נמצאת בשפל חסר תקדים מאחר והריבית כיום (2016) הינה רק 0.1%. עם זאת, חשוב לדעת כי בשנים 2012 ו-2013 הוחלט על העלאת המע”מ, לכן חלה עלייה במחירי כל המוצרים והשירותים בשוק, ולפיכך המדד היה גבוה יותר.

ראוי לציין כי לוקחי המשכנתאות מושפעים ישירות מגובה ומהשינויים במדד המחירים לצרכן. הלווים מעוניינים כי המדד יישאר נמוך ואפילו שלילי, מאחר שככל שהמדד נמוך יותר כך הקרן והתשלום החודשי נמוכים יותר, ויש לזכור כי מדד שלילי מפחית את יתרת הקרן. כתוצאה מהמדדים הנמוכים בשנתיים האחרונות נאלץ בנק ישראל להפחית את הריבית במשק לרמה נמוכה ביותר, יתרון חשוב ומשמעותי עבור הלווים שלוקחים משכנתאות.

אמנם, כיום משתלם לבחור מסלולים בריבית נמוכה הצמודים למדד מאחר והמדד נמוך יחסית וישנם חודשים בהם המדד שלילי, לכן הלווים מרוויחים מכך. עם זאת, כאשר לוקחים משכנתא יש לתכנן אותה בחוכמה וחשוב לבדוק את השנים האחרונות כדי לאפיין מגמות בשוק ועל מנת לקבל החלטה פיננסית נכונה. לכן, חשוב לזכור כי מדד המחירים לצרכן אולי יישאר עוד מספר חודשים ואולי אפילו מספר שנים ברמה נמוכה, אך המצב עלול להתהפך ואתם עלולים לגלות כי המדד שוב חוזר להיות גבוה, וכתוצאה מכך המשכנתא שלכם הופכת להיות הרבה יותר יקרה.

שילוב מסלולים צמודים למדד בתמהיל המשכנתא

כאמור, ישנם יועצי משכנתאות המעדיפים להמליץ ללקוחות שלהם לא לבחור במסלולי משכנתא צמודה למדד בריבית משתנה בגלל הסיכון הגבוה והאפשרות כי מדד המחירים לצרכן יעלה מעבר למשוער ואז הלווה עלול לגלות כי המשכנתא שלו התייקרה באופן משמעותי. אמנם, יש סיכוי כי המדד יהיה שלילי ואז הלווה מרוויח פעמיים מאחר וגם קרן ההלוואה פוחתת וגם גובה ההחזר החודשי יכול להיות נמוך יותר.

מאחר והריבית במשק נמצאת בשפל חסר תקדים וגם המדד נמוך, יש לווים רבים הבוחרים לכלול מסלולי משכנתא צמודה למדד בתמהיל ההלוואה. ניתן לנצל את המצב הנוכח במשק כדי לקחת משכנתא אטרקטיבית וליהנות מהמדד הנמוך. עם זאת, אין להסתכן יתר על המידה לכן אם תבחרו לשלב בתמהיל המשכנתא שלהם גם מסלולי הלוואה צמודה למדד, רצוי לקחת אותם לתקופת זמן קצרה ככל הניתן.

יש לזכור כי בנק ישראל עושה ככל יכולתו לעמוד ביעד השנתי של אינפלציה בשיעור 1-3%, הבנק מעוניין להשיג לפחות מדד בגובה של 2%. לכן, כאשר אתם עורכים תכנון פיננסי בעת בחירת תמהיל המשכנתא כדאי להקשיב ליועץ משכנתא מנוסה, לחקור את הנושא לעומק, לבדוק את המדדים לאורך השנים האחרונות כדי להבין כיצד הם עלולים להשפיע על המשכנתא שלכם לאורך השני, ובהתאם לכך ניתן לקבל החלטות נכונות.

זקוקים למידע נוסף בנושא מסלולים צמודים למדד המחירים לצרכן? השאירו עכשיו פרטים בטופס שבאתר וצוות המומחים של משכנתא גורו יחזור אליכם בהקדם.

רישרד הננפלד יועץ משכנתאות
הכותב והסוקר המקצועי

רישרד הננפלד יועץ משכנתאות

כלכלן (MBA) מהנדס בוגר נבחרת יועצי מזרחי-טפחות

כיועץ משכנתאות עם שילוב ייחודי של חשיבה אנליטית כמהנדס, הבנה עסקית ככלכלן (MBA) ולמעלה מ-20 שנות ניסיון, אני מביא לשולחן המו"מ יתרון כפול: דיוק מתמטי וכוח מיקוח. כמנכ"ל "מיקוד משכנתאות" ובוגר "נבחרת היועצים" של בנק מזרחי-טפחות, אני מחזיק בגישה ישירה לדרגים הבכירים ביותר במערכת הבנקאית. את הקשרים והמעמד הללו אני מתעל כיום לטובת הלקוחות שלי, הנהנים מ"מסלול VIP": עמלות מופחתות, טיפול מהיר בתיקים מורכבים וגישה לתנאים שאינם פתוחים לציבור הרחב. אני חבר בהתאחדות יועצי המשכנתאות מיום הקמתה ומוסמך לעבודה מול כל הבנקים בישראל. המטרה שלי ברורה: להשתמש בכל הכלים, הידע והקשרים שלי כדי לבנות עבורכם את המשכנתא המשתלמת ביותר.

Richard Hanenfeld

לקוחות ופגישות מהשטח

ליווי של רישרד הננפלד, יועץ מוסמך וחבר לשכת יועצי המשכנתאות, מול הבנקים ובסניפים. הלקוחות מספרים בשמם ובאישורם.

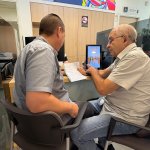
אלי בפגישת ייעוץ משכנתאות בסניף מזרחי טפחות בחדרה

אלי, חדרה

ישבנו בסניף, עברנו מסלול מסלול, והסבירו לי מה אני משלם בפועל. לא הרגשתי לחוץ להחליט.

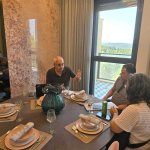
דורית ויצחק בפגישת ייעוץ משכנתא ראשונה בירושלים

דורית ויצחק, ירושלים

זו הייתה המשכנתא הראשונה שלנו ולא ידענו איפה להתחיל. ישבו איתנו, הסבירו כל שלב, ויצאנו מבינים מה בחרנו ולמה.

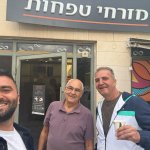
שלומי וישראל עם יועץ המשכנתאות בסניף מזרחי טפחות בתל אביב

שלומי וישראל, תל אביב

סגרנו את המשכנתא והרגשנו שיש מי שמלווה אותנו לאורך כל הדרך. לא הרגשנו לבד מול הבנק.

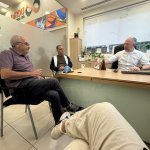
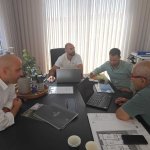
פגישת עבודה עם מנהל סניף מזרחי טפחות לב העיר בפתח תקווה

פגישה עם מנהל סניף

פגישת עבודה בסניף לב העיר של מזרחי טפחות בפתח תקווה.

פגישת ייעוץ מימון עם נציגי חברת בנייה לקראת פרויקט בראשון לציון

ליווי לחברות בנייה

פגישת תכנון מימון במשרדי חברת בנייה, לפני פרויקט מגורים בראשון לציון.

לקוחות ממליצים

יעקב ממן לפני 11 חודשים

בדקנו עם רישרד הננפלד לגבי מחזור משכנתא והוא הוזיל לנו במשכנתא הקיימת 200 אלף שח! עשה לנו השוואה בין הבנקים, אנחנו מאוד מרוצים מהשירות המקצועי.

Chiro Do marzio לפני 10 חודשים

הגענו לרישרד אחרי שכבר היינו על סף ייאוש. יועצים אחרים פשוט ויתרו עלינו, אבל רישרד? יועץ משכנתא משכמו ומעלה! הוא לקח את התיק שלנו לידיים ועשה קסמים. לא רק שסגר לנו חובות, הוא גם בנה לנו תמהיל חכם שהתאים בול למצב שלנו. התוצאה? חיסכון של מאות אלפי שקלים!

רינה ממן לפני 11 חודשים

התקשרתי לרישרד לייעוץ ראשוני אחרי לא מעט נסיונות חיפוש אחרי ייעוץ וליווי בנושא משכנתא חדשה. רישרד היה אדיב, והסביר וענה על כל השאלות בסבלנות רבה ובמקצועיות מוחלטת.

אמיר אלפנדרי לפני 9 חודשים

רישרד עשה לנו ייעוץ משכנתא מא עד ת וחסך לנו המון כסף! והצוות שלו פשוט אלופים ממליץ!

שירה שטרית לפני 9 חודשים

חיפשנו המון זמן יועץ מקצועי וסבלני, ורישרד גרם לנו להרגיש בטוחים ובידיים טובות. הוא ליווה אותנו מהרגע הראשון, עשה לנו סדר בבלגן, ובנה לנו מסלול מותאם.

ניר בהרי לפני 9 חודשים

שירות אשש מספר 1! מקצוענות ללא פשרות.

משכנתא גורו
משכנתא גורו - ייעוץ משכנתא עם יועץ משכנתא רישרד הננפלד
5.0
מבוסס על 32 ביקורות
review us on
20 שנות ניסיון · חבר בהתאחדות יועצי המשכנתאות

שנתאם שיחת היכרות?

בדיקה ראשונית ללא עלות · ייעוץ אישי ומקצועי.

רישרד הננפלד · יועץ משכנתאות בכיר
השאירו פרטים ונחזור אליכם

השירותים של משכנתא גורו

משכנתא לפושטי רגל

סיימתם הליך פשיטת רגל וקיבלתם הפטר? המערכת עדיין רואה אתכם כ"מוקצים". אזהרה: אל תאמינו למי שמבטיח "למחוק BDI". אנחנו יודעים להציג לבנק את הסיפור הכלכלי החדש שלכם.

משכנתא חוץ בנקאית

כשהבנקים סוגרים את הדלת, הלחץ גורם לאנשים לפנות ל"שוק האפור". זו טעות. יש פתרונות מימון חוץ-בנקאיים מפוקחים והוגנים. אנו נבנה פתרון יצירתי דרך גופים מוסדיים.

מסורבי משכנתא

קיבלתם "לא" מהבנק? עצרו מיד. הטעות הקריטית היא לרוץ לבנק הבא ו"לשרוף" את התיק. ככלכלן שטיפל במאות מסורבים, אני יודע איך לנתח את הסירוב ולגרום לבנק להילחם עליכם.

משכנתא הפוכה

אתם בני 60+ והבית בבעלותכם? הטעות היא "לשבת על מיליונים" ולחיות בדוחק. משכנתא הפוכה מאפשרת לכם לקבל כסף מהנכס כקצבה או סכום חד-פעמי.

איחוד הלוואות

ההחזרים "חונקים" אתכם? אתם לא לבד. הפתרון הוא לאחד את כל ההלוואות היקרות לתוך המשכנתא, לפרוס נכון ולהוריד דרמטית את ההחזר החודשי.

הלוואה כנגד נכס

אם אתם צריכים סכום כסף גדול והנכס שלכם "נקי", הטעות היא לקחת הלוואות קטנות ויקרות. הנכס הוא המנוף הפיננסי החזק ביותר שלכם להשגת כסף זול.

משכנתא לדירה ראשונה

הטעות הראשונה שלכם תהיה הטעות היקרה ביותר. זוגות צעירים הם "טרף קל". התפקיד שלי הוא להילחם בשבילכם ולבנות לכם תמהיל שלא יחנק אתכם כשהריבית תשתנה.

משכנתא לשיפוץ

השיפוץ חרג מהתקציב? עצרו. אל תיקחו "הלוואת אקספרס". הריביות האלה הן רעל פיננסי. אני אראה לכם איך לאחד את עלות השיפוץ לתוך המשכנתא הקיימת.

מיחזור משכנתא

התפקיד שלי הוא לבחון את המשכנתא הקיימת שלכם ולבדוק אם היא עדיין מתאימה לתנאים היום. הבנק לא יתקשר אליכם מרצונו להציע להוזיל את הריביות. נבצע ניתוח מעמיק ומחזור מנצח.

משכנתא לדירה שניה

קניית דירה להשקעה היא לא משחק. מיסוי, אחוזי מימון, יחס החזר - הכל שונה. ככלכלן, אני מתמחה במינוף נכסים ובניית תוכנית עסקית להשקעה.

משכנתא מחיר למשתכן

זכיתם בהגרלה? מזל טוב. אזהרה: הלחץ והבירוקרטיה גורמים לזוכים לחתום על משכנתאות גרועות. אנחנו ננהל עבורכם את המלחמה מול הבנקים.

משכנתא לכל מטרה

צריכים כסף גדול? אל תפנו להלוואות מהירות בריבית רצחנית. אם יש לכם נכס, אתם יושבים על כסף זול. אנחנו נבנה לכם משכנתא חכמה בתנאים שמאפשרים לחיות.

תעודות ורשיונות

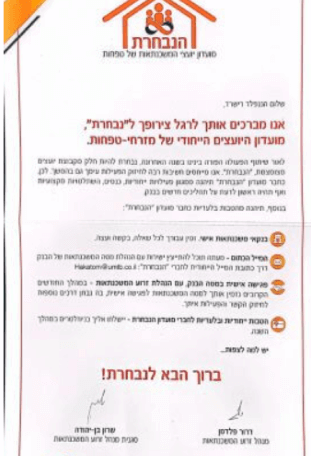
חבר במועדון "הנבחרת" של בנק מזרחי-טפחות

תעודת חברות של רישרד הננפלד במועדון הנבחרת של בנק מזרחי טפחות

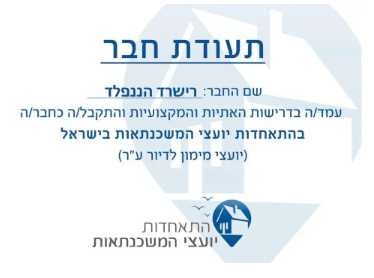
חבר בהתאחדות יועצי המשכנתאות בישראל

תעודת חברות של רישרד הננפלד בהתאחדות יועצי המשכנתאות בישראל

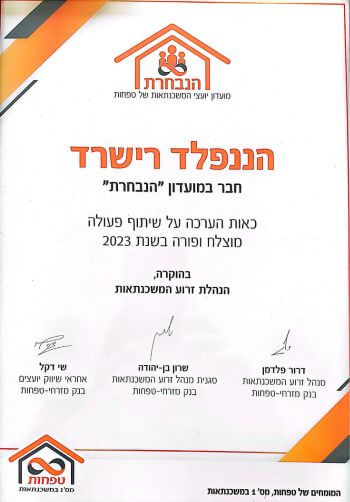
הערכה על שיתוף פעולה מצליח (בנק מזרחי-טפחות)

אות הערכה לרישרד הננפלד מהנהלת זרוע המשכנתאות של מזרחי טפחות
כתובת
דרך יצחק רבין 1, פתח תקווה
טלפון
077-8884942
אנו משתמשים בעוגיות בהתאם לחוק הגנת הפרטיות בישראל (תיקון 13). בלחיצה על "אני מאשר" אתה מסכים לשימוש בעוגיות. לקריאה נוספת - מדיניות פרטיות
בדיקת משכנתא עם סוכן AI
×

ריבית בנק ישראל ירדה ל-3.25%!

רק 37% מרוכשי הדירות משווים בין בנקים. אתם יודעים איפה אתם עומדים?

הקבועה במשכנתא שלכם לא בהכרח.

בדיקה ראשונית ללא עלות, ב-50 שניות יועץ מוסמך וחבר לשכה
זה הזמן לבדוק את המשכנתא

משכנתא חדשה או מחזור - בדקו איזו הצעה מתאימה לכם.

0.5% בריבית = 107,000 ₪ לאורך המשכנתא.

פרטי החישוב

מיליון ₪ ל-30 שנה, להמחשה בלבד.

שולח נתונים...
מיד לאחר השליחה: גישה לכלי AI לבדיקת תנאי המשכנתא.
מיקוד משכנתאות, חברה רשומה ומוכרת

קיבלנו את הפרטים

פתח את סוכן המשכנתאות

פתחו את סוכן המשכנתאות
×