תמהיל משכנתא ל-800,000 ₪ – המדריך המומלץ 2026
 רישרד הננפלד יועץ משכנתאות
לקיחת משכנתא 800 אלף במקרה של רכישת נכס ראשון לצורך מגורים מעניקה לכם הזדמנות להפוך לבעלי דירה בשווי של מעל מיליון שקלים. כדי להגיע להחלטות נכונות ולהגשים את החלום בצורה נבונה, יש לבנות תמהיל משכנתא שיעזור להבין האם אתם באמת יכולים להתמודד עם תשלומים חודשיים ללא סיכון למצב הכלכלי של משפחתכם. חישובים שכאלה מצריכים לא רק ידע במספרים, אלא גם מחשבה על העתיד הקרוב והרחוק של מצב שוק הנדל”ן והכלכלה בישראל, וכאן יועצים מומלצים של משכנתא גורו נכנסים לתמונה.
ריביות עדכניות יולי 2026: פריים 5.0% | מסלול פריים ~4.25% | קל”צ לא צמודה ~4.7%-4.9% | צמודה מדד ~3.4% | ריבית כוללת חזויה לתמהיל ~4.9%-5.2%. לפי בנק ישראל.
💡ניתן ללחוץ על התמונה כדי לראות את התמהיל בתצוגה מוגדלת


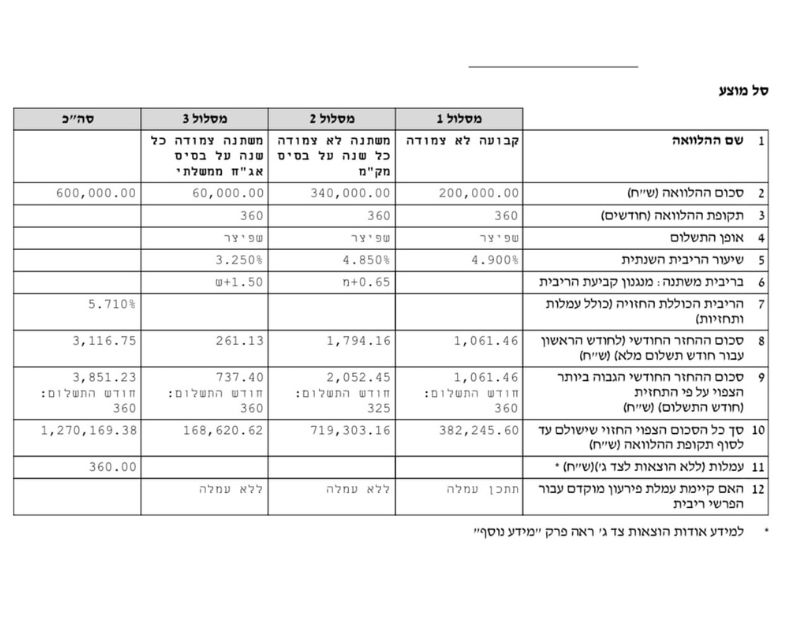
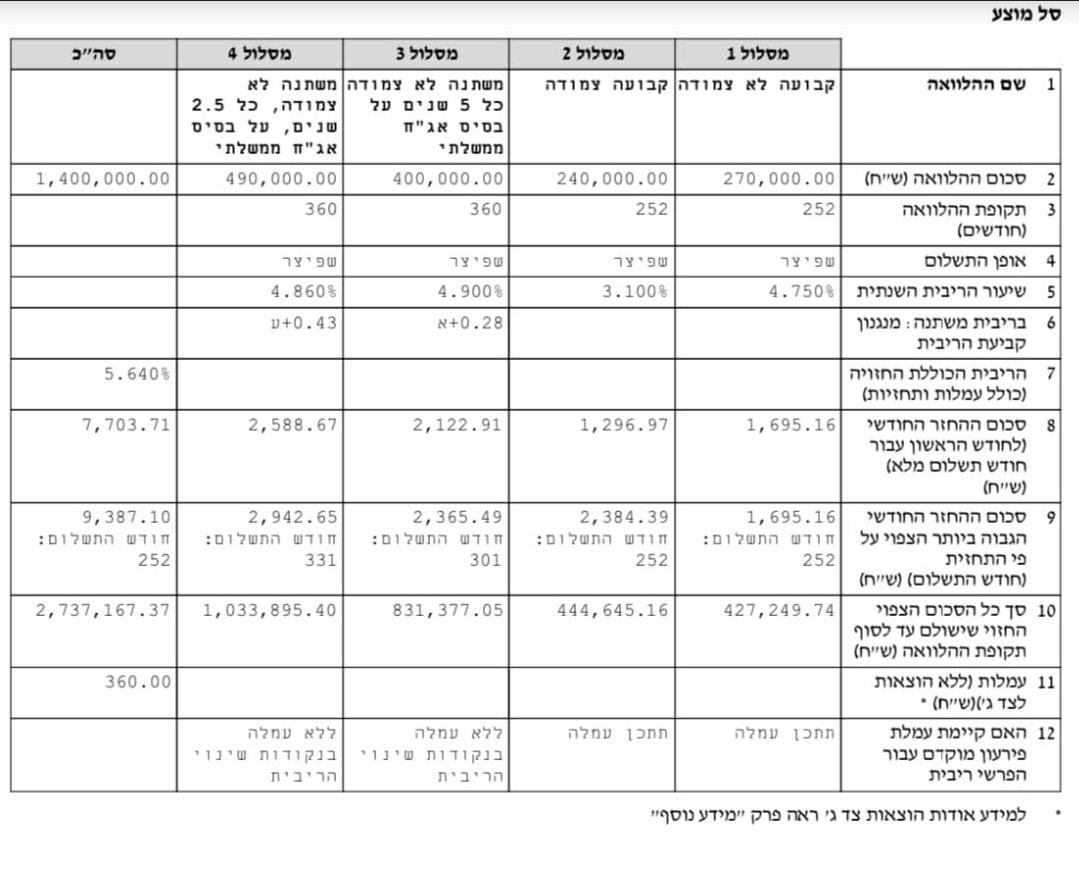
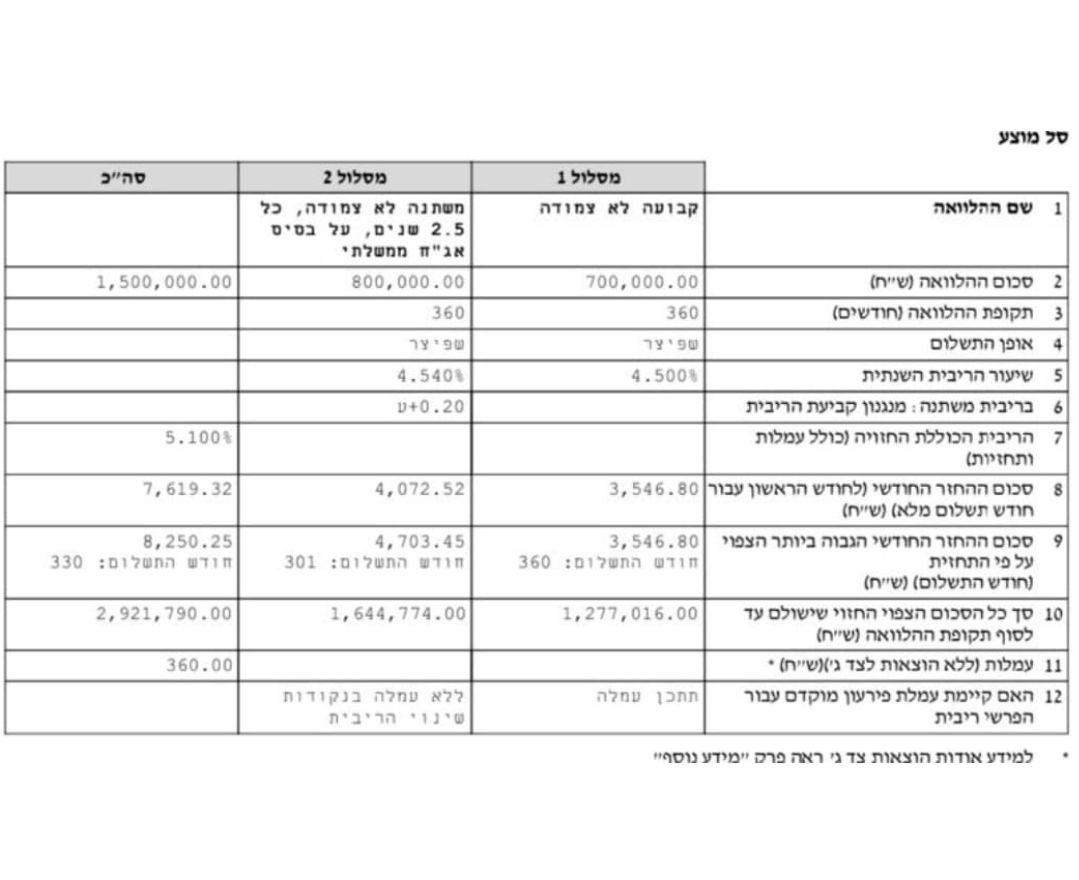
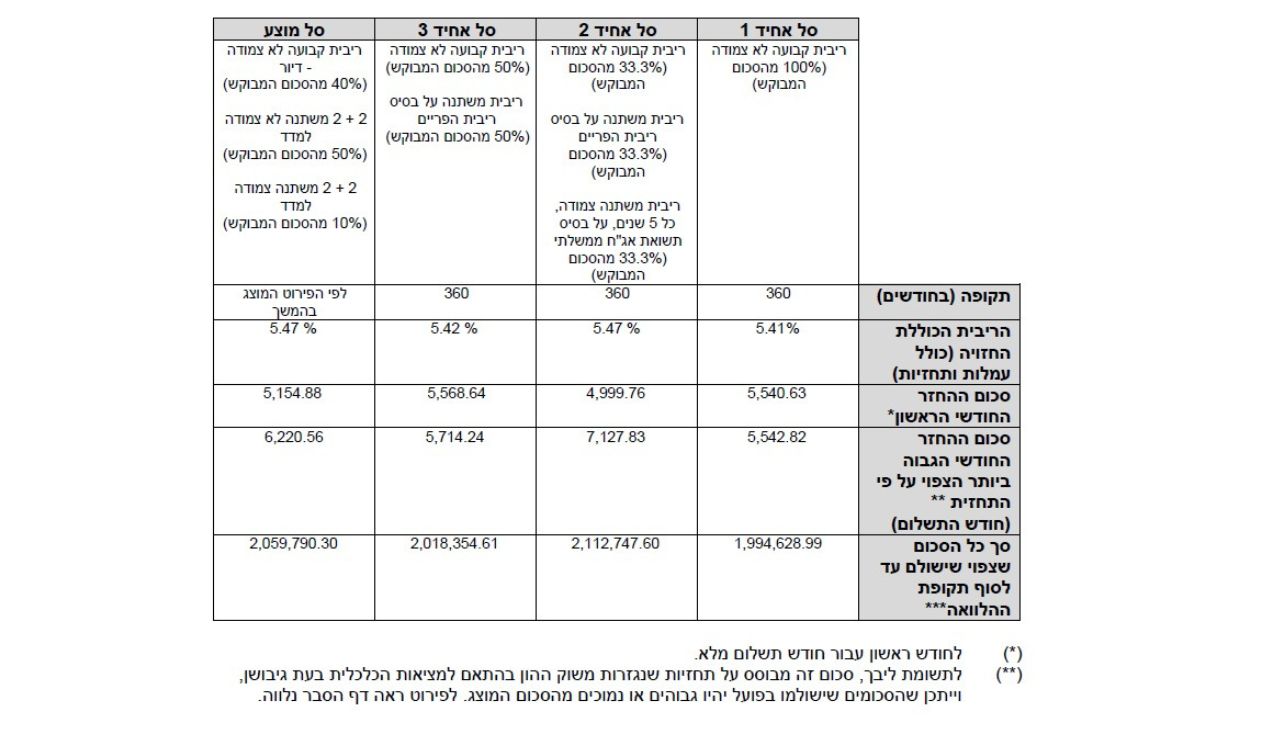
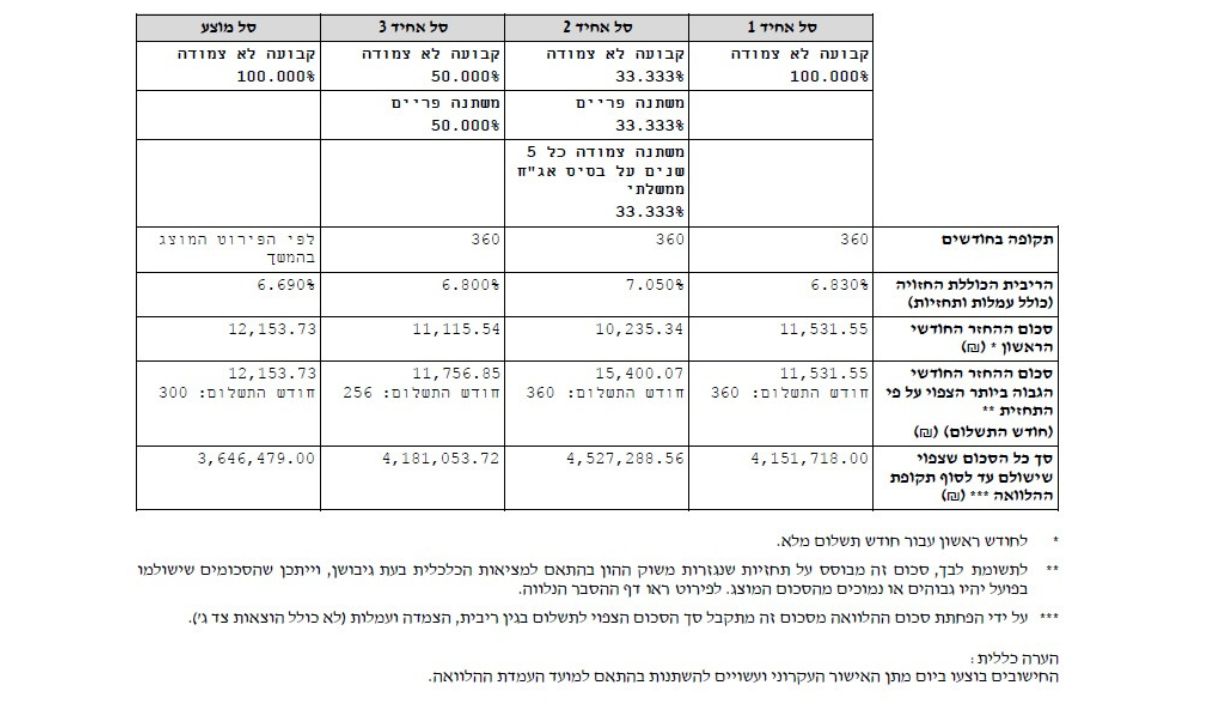
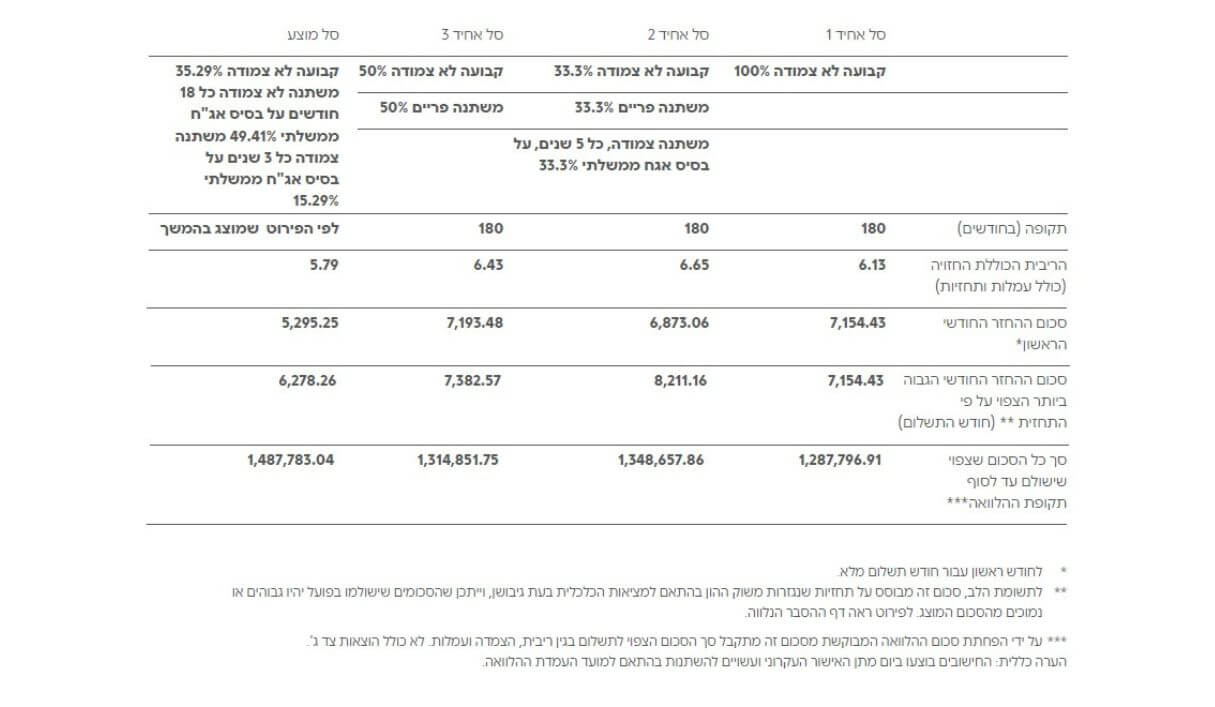

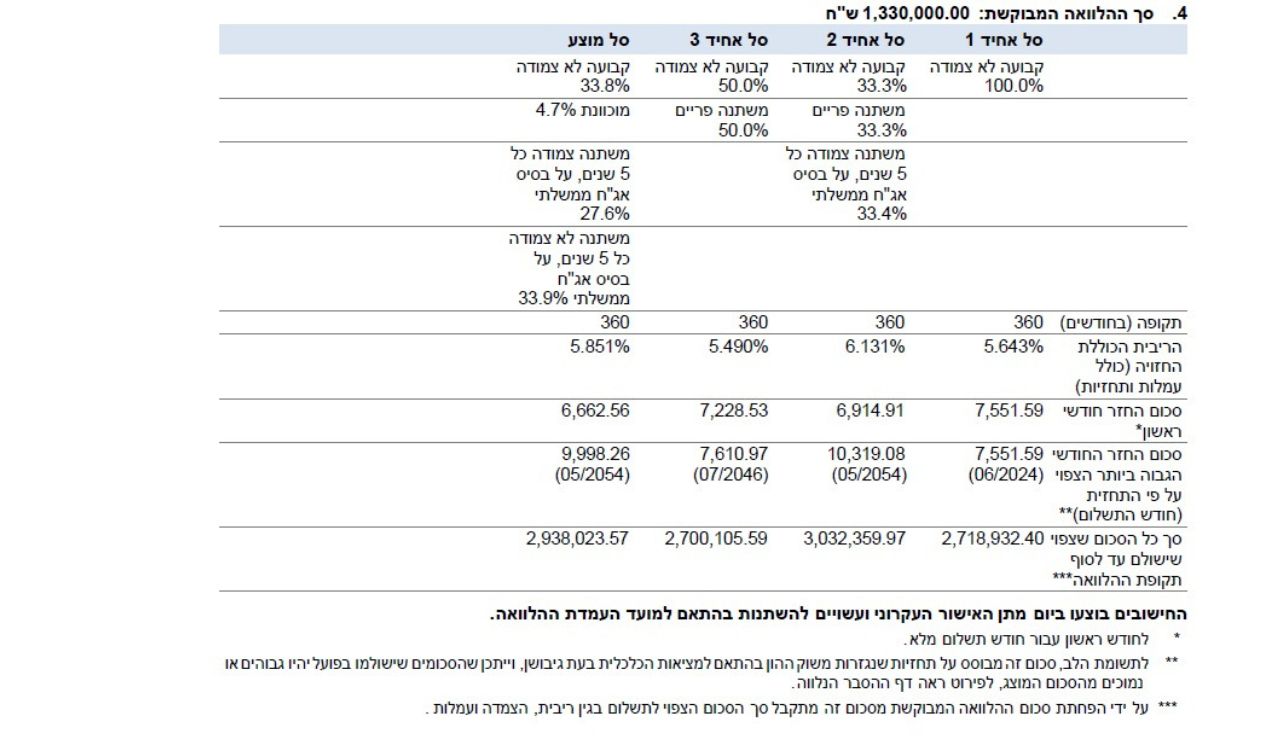
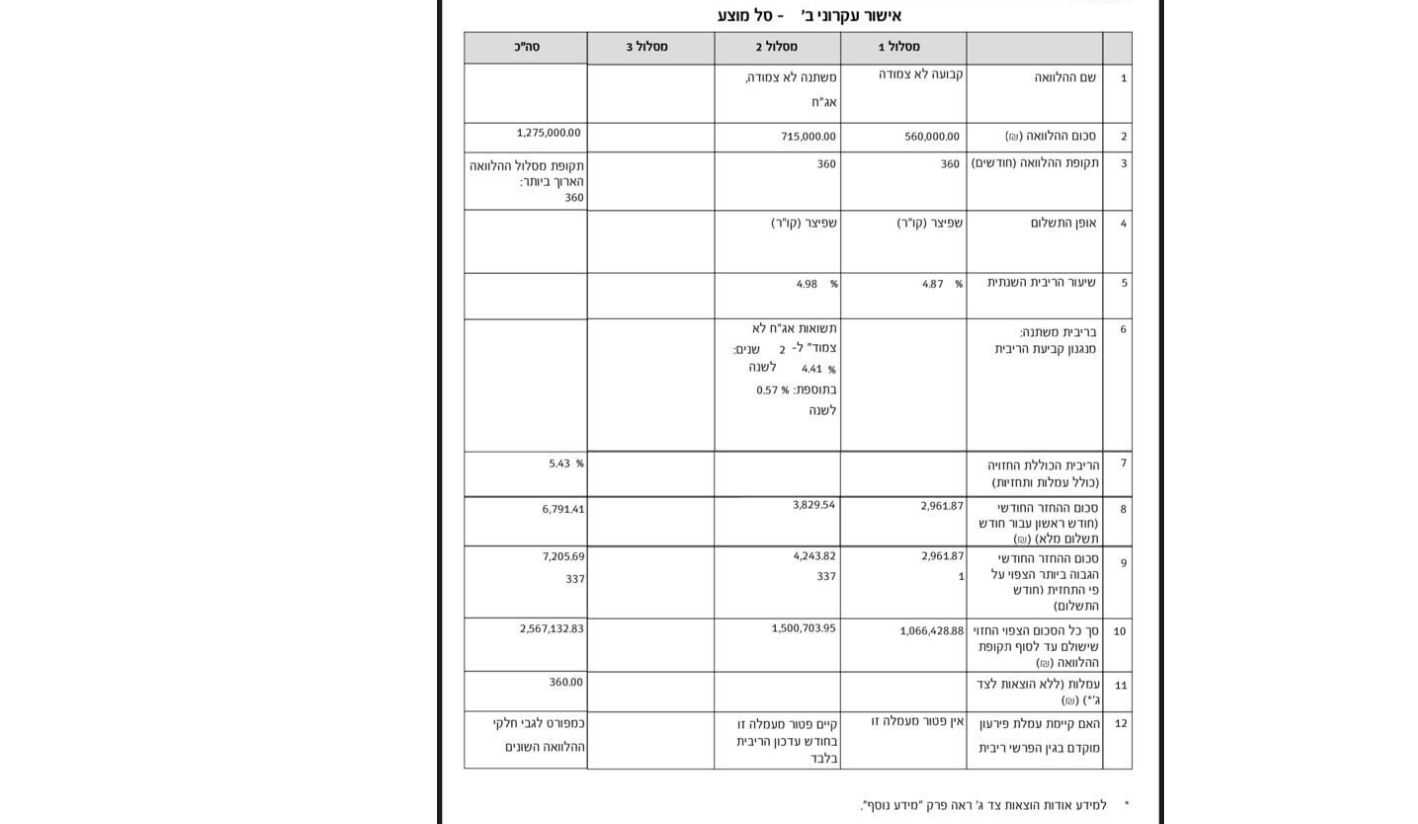
משכנתאות 800,000 – כולל תמהילים מומלצים
התמהילים שאנו מציעים בהמשך הם לא תחליף לקבלת ייעוץ שמתאים לכם באופן פרטני, אך הם בהחלט יוכלו לעזור לכם להבין מול מה אתם עומדים. כדי להעמיק יותר בנושא, היועצים שלנו יוכלו לספק לכם ייעוץ ראשוני בחינם וללא התחייבות.
לפי אילו כללים יש לערוך חישוב משכנתא של 800 אלף?
על מנת לבנות תמהיל אופטימלי למשכנתא עליכם לא רק לדעת מה הריבית במשק כיום ולאילו מסלולים ניתן לחלק את ההלוואה, אלא אתם צריכים גם להיות מודעים למגבלות ולכללים שאותם קובע בנק ישראל עבור לווים שנוטלים משכנתא לדיור.
מימון / הון עצמי:
- כשמדובר ברכישת דירה ראשונה הבנקים בישראל יספקו ללווים מימון בגובה של 75% (במקרה של משכנתא 800 אלף שקל ההון העצמי יעמוד על 25% או 267 אלף שקלים).
- אם ברצון הלווה לרכוש בית שני ותוך תקופה של שנתיים למכור את הדירה הקודמת שכבר נמצאת בבעלותו, גובה המימון יעמוד על 70% (על הלווה להיות בעל הון עצמי שמהווה 30% משווי הנכס).
- כשלוקחים מהבנק משכנתא למשקיעים לצורך רכישת נכס שני אחוז המימון המקסימלי שניתן לקבל מהבנק הוא 50% (ההון העצמי הנדרש הוא 50%).
תקופת המשכנתא:
- ניתן ליטול הלוואה לתקופה שלא תעלה על 30 שנה.
- נכים יכולים לקחת משכנתא ל-15 שנים בלבד אם לא נקבע אחרת על ידי הבנק.
חלוקה למסלולים:
- הסכום השייך למסלולים עם ריבית משתנה לתקופה קצרה לא יעלה על שליש מסך המשכנתא בין אם בונים תמהיל משכנתא 800 אלף ובין אם מדובר בסכומים גבוהים יותר שנלקחו מהבנק.
- על הלווים לחלק את ההלוואה כך ש-33% מסכום המשכנתא יילקחו בריבית קבועה – צמודה או לא צמודה למדד המחירים לצרכן.
הכנסה פנויה:
- על פי החוק, בחישוב של ההחזרים החודשיים לא ניתן להסתמך על יותר ממחצית מסך ההכנסות הפנויות (לאחר ניכויים ותשלומים להלוואות הקיימות). בפועל על הלווים לבצע החזרים שמהווים 40% מסך ההכנסה הפנויה על מנת לקבל מימון מקסימלי מהבנק.
דוגמא לתמהיל משכנתא על סכום של 800 אלף 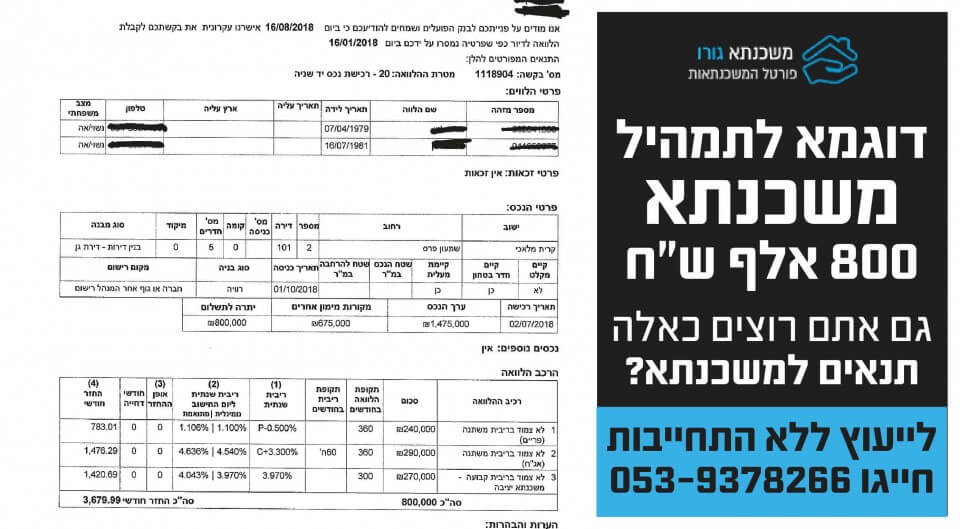
מדוע לא מומלץ לבחור החזר משכנתא על 800 אלף בסכום של 3,000 שקלים לחודש?
כשלוקחים משכנתא בסכום של 800,000 שקלים, החזר החודשי שלא מגיע ל-4,000 שקלים אינו משתלם בטווח הארוך. הסיבה לכך היא שהלווים יאלצו להאריך את תקופת המשכנתא על מנת לשמור על החזרים נמוכים וכתוצאה מזה הם יצטרכו לשלם החזרים גבוהים מאוד לטובת הריבית. בנוסף, ככל שתקופת ההלוואה ארוכה יותר, כך גם עולים הסיכויים שהריבית במשק ומדד המחירים לצרכן ישתנו בצורה קיצונית. מצב שכזה יפגע ביכולת ההחזר של הלווה (התשלומים החודשיים עבור המשכנתא יעלו) וייקר את הקרן. אמנם ללווים מסוימים החזר חודשי שעומד על 3,000 שקלים הוא האפשרות היחידה ללקיחת משכנתא, אך במקרים שכאלה מומלץ לחשוב היטב על כדאיות משכנתא 800 אלף מהבחינה הכלכלית.
בונים את תמהיל המשכנתא המשתלם ביותר בסכום של 800,000 אלף
יועצי המשכנתאות המומחים שלנו במשכנתא גורו הכינו כמה דוגמאות לתמהילים מומלצים על פי יכולות החזר שונות: 4,000 שקלים, 5,000 שקלים ו-6,000 שקלים. כל תמהיל מורכב מ-3 מסלולים אשר נחשבים לבטוחים ומשתלמים בשנה זו: מסלול פריים (33% מסך המשכנתא), מסלול בריבית משתנה כל 5 שנים צמודה למדד (27% מסך ההלוואה) ומסלול עם ריבית קבועה לא צמודה למדד (40% מ-800,000 שקלים). לכל אחד מהמסלולים יתרונות וחסרונות משלו:
- פריים – מסלול זה אינו צמוד למדד, מעניק אפשרות לבצע פירעון מוקדם ללא עמלות גבוהות וריבית הפריים נשארת נמוכה על פי הסטטיסטיקה של השנים האחרונות – 5.0%. אמנם על פי ההערכות בנק ישראל צפוי להעלות את הריבית עד סוף השנה, אך זה לא יפגע בלווים באופן דרסטי, על כן מומלץ לקחת שליש מהמשכנתא (על פי הכללים של בנק ישראל) במסלול הפריים.
- מסלול עם ריבית משתנה כל 5 שנים צמודה למדד – המסלול הזה מאפשר לקחת חלק מהמשכנתא בריביות נמוכות ביחס לשאר המסלולים, הוא כולל מועד יציאה כל כמה שנים והקנסות לפירעון מוקדם שלו אינם גבוהים. עם זאת, מסלול זה צמוד למדד והריביות בו משתנות כל 5 שנים, לכן ההחזרים החודשיים עלולים לגדול בטווח הארוך אם המדד והריביות יעלו.
- מסלול עם ריבית קבועה לא צמודה למדד (קל”צ) – מאפשר ללווים לדעת מראש על סכומי ההחזר החודשיים שלא משתנים לאורך השנים, אפילו אם הריבית והמדד עולים. אף על פי כן, ריביות קבועות יקרות יותר מריביות משתנות, ועמלות הפירעון של המסלול מהוות סכום משמעתי כשרוצים להחזיר את ההלוואה לפני הזמן.
שימו לב כי התמהילים שנבנו לא מציגים שינויים עתידיים במדד ובריביות, וריבית הפריים חושבה על פי הנתונים העדכניים של בנק ישראל – 5.0%. לפניכם טבלת חלוקת מסלולים לפי סכום ההחזר החודשי הרצוי לכם ואחריה תוכלו לראות פירוט על כל אחת מהאפשרויות:
| מסלולים מומלצים | החזר חודשי למשכנתא 800 אלף | ||
| 4,000 ₪ | 5,000 ₪ | 6,000 ₪ | |
| ריבית פריים | 264,000 ₪ ל-30 שנה | 264,000 ₪ ל-18 שנה | 264,000 ₪ ל-18 שנה |
| ריבית משתנה כל 5 שנים צמודה למדד | 216,000 ₪ ל-25 שנה | 216,000 ₪ ל-20 שנה | 216,000 ₪ ל-15 שנה |
| ריבית קבועה לא צמודה למדד | 320,000 ₪ ל-20 שנה | 320,000 ₪ ל-15 שנה | 320,000 ₪ ל-10 שנים |
תמהיל מומלץ לבעלי יכולת החזר של כ-4,450 ₪
כדי שתוכלו להחזיר כמות קטנה יחסית של כסף באופן חודשי, יש צורך בפריסת התשלומים לתקופות ארוכות – 20-30 שנה כאשר ריבית על משכנתא של 800 אלף במקרה שכזה תהיה גבוהה במסלול עם ריבית משתנה – כ-3.43%, וגם במסלול קל”צ – כ-4.82%. לכל אחד מהמסלולים ההחזרים החודשיים וההחזרים הכוללים עבור המשכנתא יהיו שונים:
- פריים – 1,299 שקלים בחודש / 467,532 שקלים בסך הכול
- ריבית משתנה כל 5 שנים צמודה למדד – 1,073 שקלים בחודש / 321,990 שקלים בסך הכול
- קל”צ – 2,080 שקלים בחודש / 499,248 שקלים בסך הכול
עבור כל שקל הלווים ישלמו כ-1.61 ₪ כאשר החזר הכולל לכל התקופה יעמוד על כ-1,289,000 שקלים וכ-489,000 שקלים ישולמו לטובת הריבית. כפי שניתן לראות, תמהיל שכזה מחייב אתכם לשלם לבנק כ-61% מסכום המשכנתא להחזר ריבית, ואפשרות זו אינה אידיאלית.
תמהיל מומלץ לבעלי יכולת החזר של כ-5,470 ₪
קיצור של תקופת המשכנתא בכל אחד מהמסלולים הוא פתרון אופטימלי שמאפשר להחזיר לבנק סכום גדול יותר באופן חודשי, לחסוך תשלומים לטובת הריביות ולקבל הצעות לריביות נמוכות יותר. על פי התקופות שצוינו בטבלה מעלה הריביות המשוערות הן: ריבית משתנה כל 5 שנים – כ-3.39%, וקל”צ – כ-4.68%. להלן הנתונים שמציגים את ההחזר החודשי ואת ההחזר הכולל לכל מסלול:
- פריים – 1,751 שקלים בחודש / 378,194 שקלים בסך הכול
- ריבית משתנה כל 5 שנים צמודה למדד – 1,241 שקלים בחודש / 297,792 שקלים בסך הכול
- קל”צ – 2,477 שקלים בחודש / 445,932 שקלים בסך הכול
בהשוואה לתמהיל הקודם, עבור כל שקל עליכם לשלם כעת כ-1.40 ₪, כאשר הסכום שתצטרכו להחזיר לבנק על המשכנתא הוא כ-1,122,000 שקלים, וכ-322,000 שקלים מהווים את ההחזרים עבור הריביות. שיפור התמהיל יאפשר ללווים לשלם כ-40% (במקום כ-61% בדוגמה הקודמת) כדי לכסות את הריבית.
תמהיל מומלץ לבעלי יכולת החזר של כ-6,640 ₪
תמהיל זה יאפשר ללווים ליהנות מריביות אטרקטיביות, אך התחייבות שצוינה בו צריכה להתבסס על הכנסות יציבות ועל התחשבות בכל הגורמים שעלולים להשפיע באופן שלילי על יכולת ההחזר בטווח הארוך. קיצור תקופת ההלוואה בשני מסלולים מאפשרת לקבל את הריביות הבאות: ריבית משתנה כל 5 שנים – כ-3.49%, וקל”צ – כ-4.67%. על פי החישוב, הבנק יקבע את ההחזרים החודשיים ואת ההחזרים הכוללים שיעמדו על:
- פריים – 1,751 שקלים בחודש / 378,194 שקלים בסך הכול
- ריבית משתנה כל 5 שנים צמודה למדד – 1,543 שקלים בחודש / 277,776 שקלים בסך הכול
- קל”צ – 3,342 שקלים בחודש / 401,052 שקלים בסך הכול
עבור כל שקל בתמהיל זה יש לשלם כ-1.32 ₪ והסכום שיוחזר לבנק לאחר 18 שנים הוא כ-1,057,000 שקלים, כאשר כ-257,000 שקלים תצטרכו לשלם לטובת הריבית. הלווים שמסוגלים להתמודד עם החזרים גבוהים כמו 6,640 שקלים בחודש יזכו לתשלומים נמוכים לריבית שיהוו כ-32% מתוך 800,000 שקלים שהם החליטו ליטול מהבנק.
אספנו עבורכם את תמהיל המשכנתא המומלץ לשנת 2026 לפי סכום המשכנתא
תמהיל משכנתא מומלץ ל-300 אלף ₪ לחץ כאן תמהיל משכנתא מומלץ ל-400 אלף ₪ לחץ כאן תמהיל משכנתא מומלץ ל-500 אלף ₪ לחץ כאן תמהיל משכנתא מומלץ ל-600 אלף ₪ לחץ כאן תמהיל משכנתא מומלץ ל-700 ₪ אלף לחץ כאן תמהיל משכנתא מומלץ ל-900 אלף ₪ לחץ כאן תמהיל משכנתא מומלץ למיליון ₪ לחץ כאן תמהיל משכנתא מומלץ ל 1.1 מיליון ש”ח לחץ כאן תמהיל משכנתא מומלץ ל-1.2 מיליון ש”ח לחץ כאן תמהיל משכנתא מומלץ ל1.3 מיליון ש”ח לחץ כאן תמהיל משכנתא מומלץ ל 1.4 מיליון ש”ח לחץ כאן תמהיל משכנתא מומלץ ל 1.5 מיליון ש”ח לחץ כאן
איך לדעת איזה תמהיל מתאים לי?
הדבר הראשון שעליכם לעשות זה לחשוב עם איזה סכום לתשלום תוכלו להתמודד מדי חודש – זאת אתם יכולים לדעת כבר על פי שכר הדירה שאתם משלמים כיום למשל. עם זאת, כפי שכבר הבנתם צריך להתחשב בעוד הרבה נתונים אחרים, לכן כדי לענות לעצמכם על השאלה הזו עליכם לפנות ליועץ משכנתא מומחה שיוכל לעזור לכם להבין איזו הלוואה ואילו מסלולים מומלצים ביותר עבורכם. יועצי המשכנתאות שלנו זמינים עבורכם כבר עכשיו לפגישת ייעוץ ראשונה בחינם.



 review us on